Có nhà nhưng thiếu tiền mặt: Khi áp lực tài chính của chủ nhà trở thành một nhu cầu cần được khám phá
Có nhà nhưng thiếu tiền mặt: Khi áp lực tài chính của chủ nhà trở thành một nhu cầu mới cần được khám phá
Trong nhiều năm, sở hữu một căn nhà thường được xem là biểu hiện của sự ổn định tài chính. Một gia đình có căn hộ trị giá 3–5 tỷ đồng có thể được nhìn nhận là đang sở hữu một tài sản đáng kể. Nhưng giá trị tài sản và khả năng chịu đựng áp lực tài chính là hai chuyện hoàn toàn khác nhau.
Một người có căn hộ 4 tỷ đồng vẫn có thể chỉ còn vài chục triệu đồng tiền mặt. Một gia đình có tài sản 5 tỷ đồng vẫn có thể phải trả 25–35 triệu đồng tiền vay mỗi tháng. Một chủ nhà có thể đang có tài sản tăng giá trên giấy nhưng đồng thời mất việc, giảm thu nhập, phát sinh chi phí y tế hoặc không thể bán căn nhà trong nhiều tháng.
Đây là trạng thái có thể gọi là: Homeowner Financial Stress – Áp lực tài chính của chủ nhà
Không nhất thiết là mất khả năng thanh toán. Không nhất thiết phải bán nhà. Cũng không đồng nghĩa với việc đã đầu tư sai.
Đó là tình trạng tài sản vẫn còn nhưng dòng tiền bắt đầu chịu áp lực. Và trong bối cảnh lãi vay cao hơn, thanh khoản bất động sản yếu hơn và thu nhập kém chắc chắn hơn, đây có thể trở thành một nhóm nhu cầu đáng để iBuyer nhận diện.
✨ Có tài sản không đồng nghĩa với có thanh khoản
Hãy lấy một ví dụ đơn giản. Một gia đình đang sở hữu căn hộ có giá thị trường khoảng 4 tỷ đồng. Dư nợ ngân hàng còn 1,8 tỷ đồng. Nhìn trên bảng cân đối rất đơn giản: Giá trị căn hộ: 4 tỷ; Trừ dư nợ: 1,8 tỷ; Giá trị tài sản ròng: khoảng 2,2 tỷ đồng.
Gia đình này không hề “nghèo tài sản”. Nhưng giả sử: Thu nhập trước đây: 55 triệu/tháng; Thu nhập hiện tại: 35 triệu/tháng; Trả ngân hàng: 22 triệu/tháng; Chi phí gia đình: 20 triệu/tháng; Quỹ dự phòng: 100 triệu đồng.
Bài toán lập tức thay đổi.
Dòng tiền hàng tháng: 35 triệu – 22 triệu – 20 triệu = -7 triệu đồng. Nếu chưa tính các khoản bất thường khác, gia đình đang phải bù khoảng 7 triệu mỗi tháng từ tiền tiết kiệm. Căn hộ vẫn trị giá 4 tỷ. Nhưng cash flow đã âm. Đây chính là nghịch lý: Asset-rich, cash-poor – Có tài sản nhưng thiếu tiền mặt.
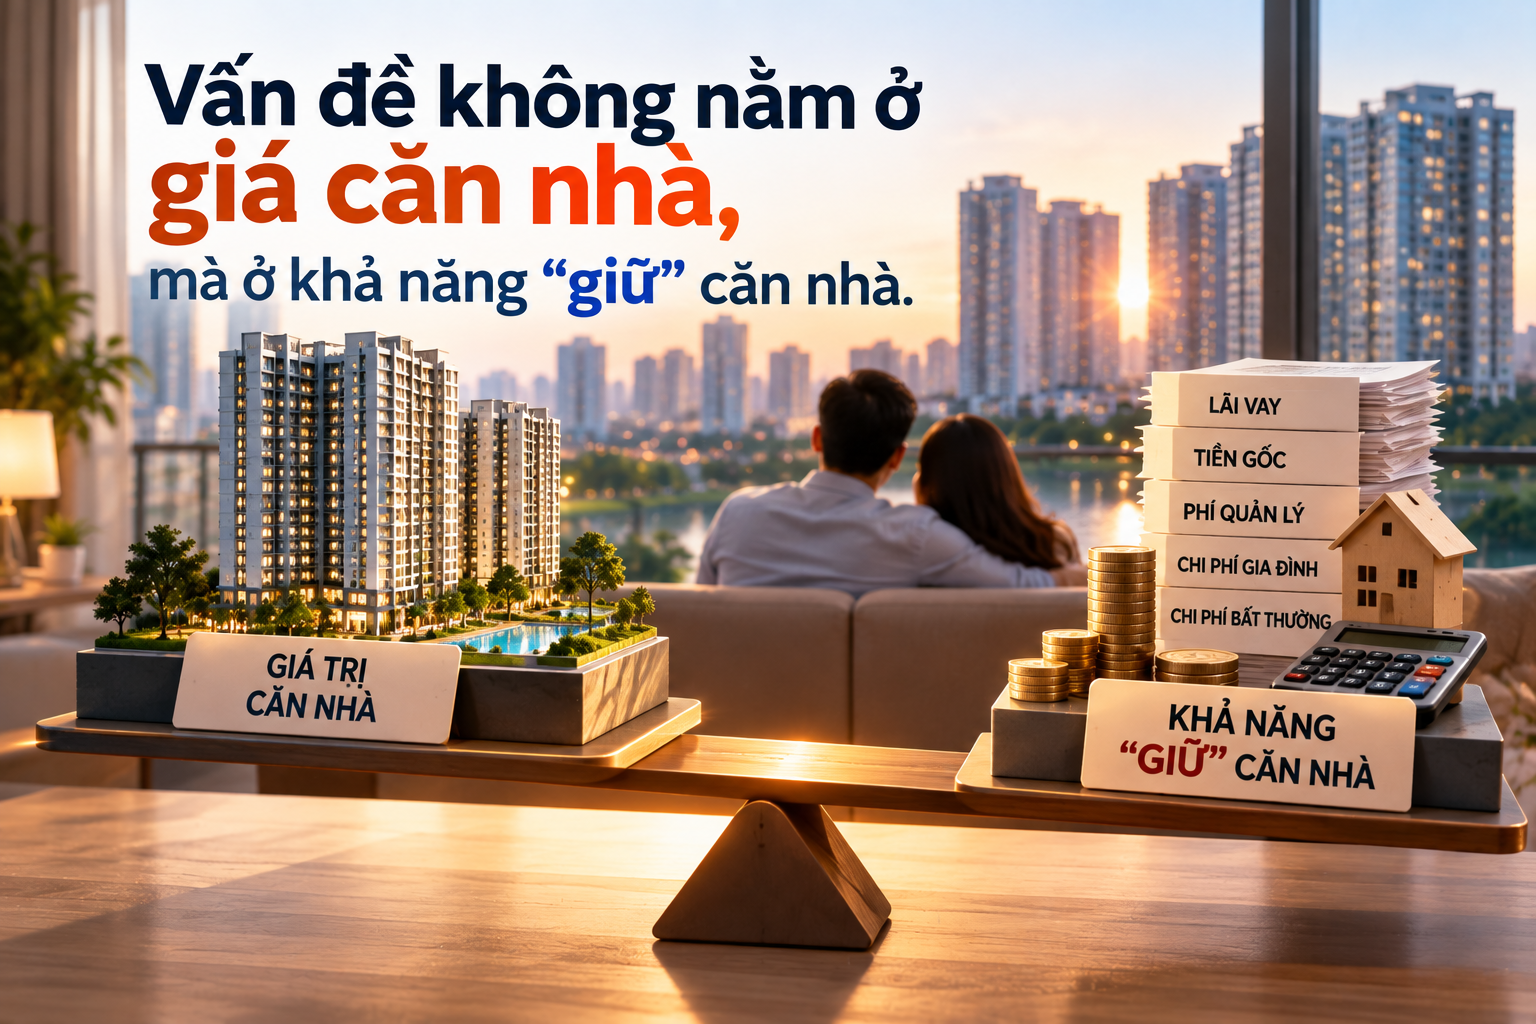
✨ Vấn đề không nằm ở giá căn nhà, mà ở khả năng “giữ” căn nhà
Website bất động sản truyền thống thường hỏi: Anh/chị muốn bán căn nào? Giá mong muốn bao nhiêu? Diện tích bao nhiêu? Hướng nào? Tầng nào? Những câu hỏi đó phục vụ Transaction.
Nhưng trước Transaction còn một vấn đề khác: Tại sao chủ nhà đang nghĩ đến việc bán?
Hai người cùng rao căn hộ 4 tỷ có thể có hoàn cảnh hoàn toàn khác nhau. Người A bán vì muốn chuyển sang căn lớn hơn. Người B bán vì lãi vay tăng. Người C mất việc. Người D cần tiền cho hoạt động kinh doanh. Người E muốn chuyển trường cho con. Người F không chịu áp lực gì nhưng thấy thị trường không còn hấp dẫn. Người G thực ra không muốn bán, nhưng sợ nếu thu nhập tiếp tục giảm thì sáu tháng nữa sẽ không chịu nổi.
Product giống nhau. Demand hoàn toàn khác nhau. Và đây chính là nơi iBuyer có thể chuyển từ Property Listing sang Homeowner Discovery.
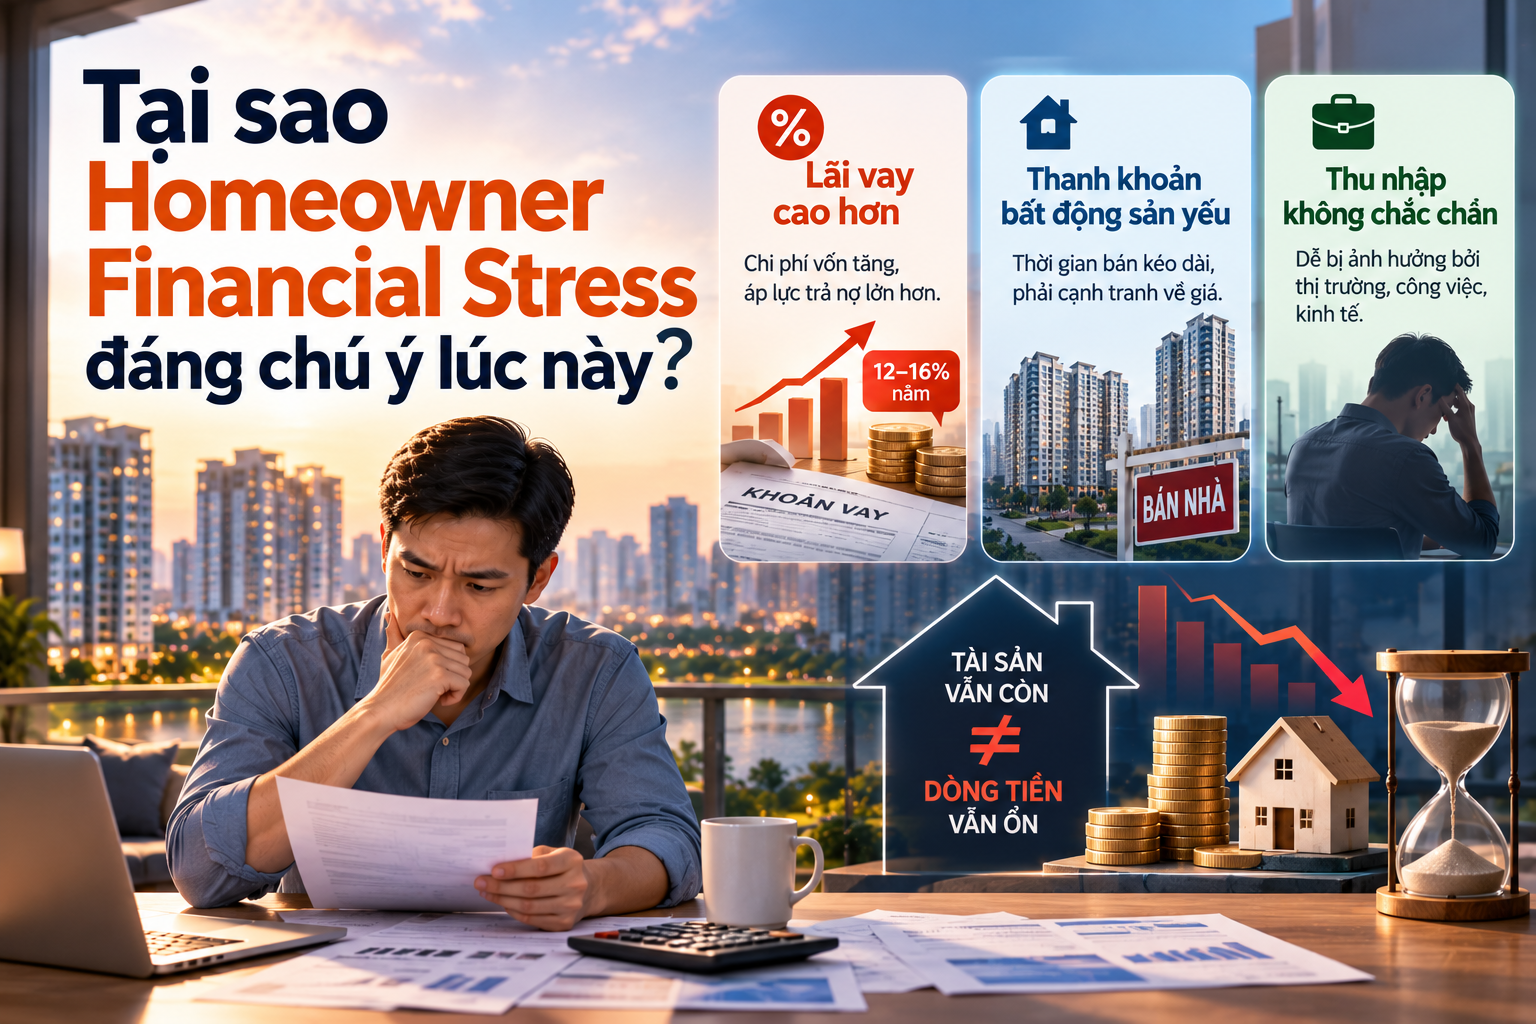
✨ Tại sao Homeowner Financial Stress đáng chú ý lúc này?
Bối cảnh thị trường năm 2026 tạo ra ba áp lực có thể cộng hưởng.
1. Chi phí vốn cao hơn
Bộ Xây dựng cho biết trong quý II/2026, mặt bằng lãi suất cho vay bất động sản phổ biến khoảng 12–14%/năm, một số khoản thả nổi lên tới 15–16%/năm. Bộ cũng xác định chi phí vốn tăng là một trong những yếu tố hạn chế sức mua và khả năng tiếp cận tín dụng. Bộ Công Thương
Vietnam News trước đó cũng ghi nhận lãi vay mua nhà tại nhiều ngân hàng đã tăng mạnh so với vùng phổ biến 6–8% trước đó. Vietnam News
Điều đáng quan tâm với chủ nhà không phải chỉ là: “Lãi suất bao nhiêu?” mà là:
Mỗi 1% lãi suất tăng thêm làm dòng tiền gia đình thay đổi bao nhiêu?
2. Thanh khoản bất động sản không phải lúc nào cũng đủ nhanh
Theo báo cáo quý II/2026 của Bộ Xây dựng, cả nước ghi nhận 100.005 giao dịch thành công, bằng 71,5% quý I/2026; tồn kho tại 25/34 địa phương báo cáo khoảng 39.284 căn/nền và giá giao dịch thứ cấp một số phân khúc có xu hướng giảm nhẹ. Bộ Công Thương
Điều này tạo ra một rủi ro thường bị bỏ qua: Giá trị thị trường không đồng nghĩa với khả năng chuyển thành tiền ngay.
Căn hộ được cho là trị giá 4 tỷ đồng không có nghĩa ngày mai chủ nhà có 4 tỷ. Muốn bán nhanh có thể phải giảm giá. Muốn giữ giá có thể phải chờ. Trong thời gian chờ vẫn còn: tiền lãi + tiền gốc + phí quản lý + bảo trì + thuế/phí + chi phí cơ hội + chi phí sinh hoạt.
Vì vậy một biến rất quan trọng xuất hiện: Cost of Waiting – Chi phí của việc chờ đợi.
3. Thu nhập có thể thay đổi nhanh hơn giá trị tài sản
Đây có thể mới là biến nguy hiểm nhất. Giá căn hộ có thể không giảm. Nhưng một người mất việc thì thu nhập có thể giảm 100% chỉ trong một tháng.
Một hộ kinh doanh có doanh thu giảm 30–40%. Một freelancer mất khách hàng lớn. Một gia đình phát sinh thêm chi phí chăm sóc cha mẹ. Một doanh nghiệp nhỏ phải dùng tiền cá nhân của chủ doanh nghiệp để duy trì hoạt động.
Khi đó vấn đề không phải: “Nhà tôi hiện có giá bao nhiêu?” mà là: “Tôi còn đủ sức giữ căn nhà này trong bao lâu?”
✨ iBuyer có thể bắt đầu bằng một câu hỏi rất khác
Thay vì: Bạn muốn bán căn hộ nào? iBuyer hỏi: Nếu thu nhập thay đổi hoặc căn nhà chưa bán được, bạn có thể duy trì tài chính trong bao lâu?
5 nhóm câu hỏi.
1. Khoản vay còn bao nhiêu?
Không chỉ hỏi dư nợ. Cần hiểu: Dư nợ hiện tại; Lãi suất hiện tại; Lãi suất ưu đãi còn bao lâu; Lãi suất sau ưu đãi; Khoản trả hàng tháng; Thời hạn còn lại; Tỷ lệ khoản vay/giá trị tài sản.
Một khoản vay 1 tỷ trên căn nhà 5 tỷ khác hoàn toàn khoản vay 3,5 tỷ trên cùng tài sản.
2. Thu nhập hiện tại thế nào?
Không chỉ hỏi con số thu nhập. Cần hiểu độ ổn định.
Ví dụ: Thu nhập cố định: 30 triệu; Thu nhập biến đổi: 20 triệu; Tổng bình thường: 50 triệu. Nếu kinh tế khó khăn, 20 triệu biến đổi có thể biến mất.
Stress Test không nên chỉ sử dụng: Income = 50 triệu mà có thể thử:
- Base Case: 50 triệu
- Stress Case 1: 40 triệu
- Stress Case 2: 30 triệu
- Stress Case 3: mất một nguồn thu.
Lúc đó chủ nhà mới nhìn thấy độ nhạy tài chính của mình.
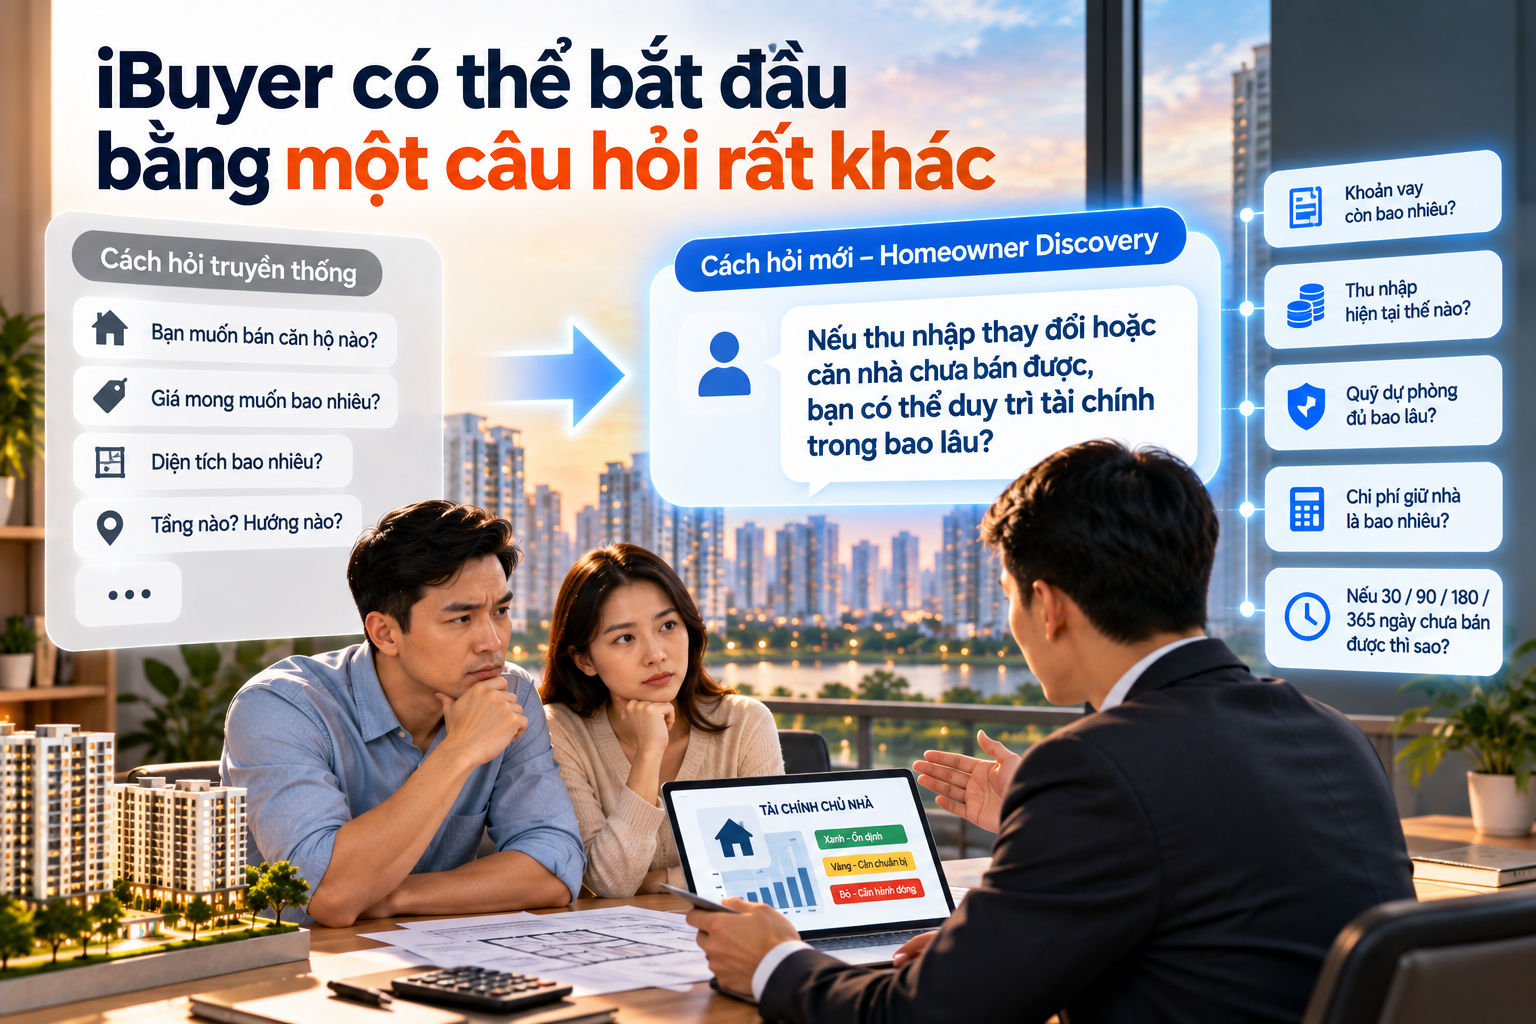
3. Quỹ dự phòng thực sự đủ bao lâu?
Một người có 200 triệu tiết kiệm nghe có vẻ an toàn. Nhưng phải đặt nó cạnh Monthly Burn Rate – mức tiền phải chi mỗi tháng.
Ví dụ: Trả ngân hàng: 25 triệu; Sinh hoạt gia đình: 20 triệu; Học phí/con cái: 8 triệu; Phí nhà/xe/bảo hiểm khác: 5 triệu; Tổng: 58 triệu/tháng. 200 triệu chỉ tương đương khoảng 3,4 tháng nếu không còn thu nhập. Như vậy: Số tiền dự phòng không quan trọng bằng số tháng dự phòng. Đây là một chỉ số iBuyer hoàn toàn có thể biến thành:
Financial Runway. Tiền mặt có thể sử dụng ÷ dòng tiền phải chi mỗi tháng.
4. Chi phí giữ căn nhà là bao nhiêu?
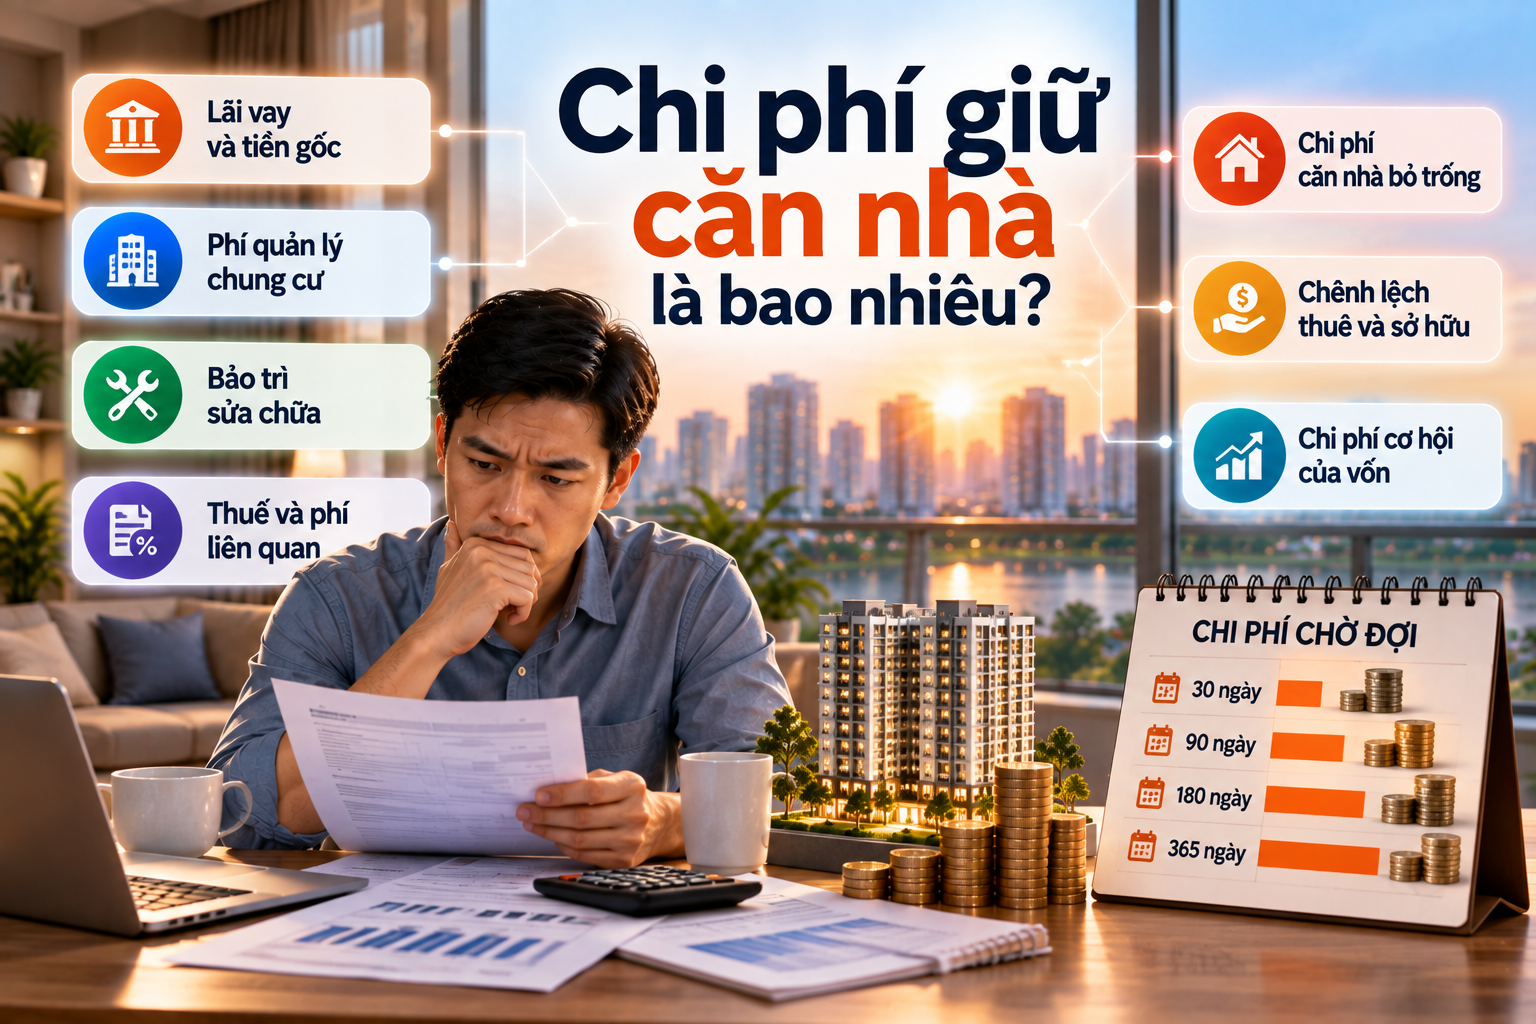
Đây là dữ liệu đặc biệt quan trọng. Một chủ nhà thường chỉ nghĩ: “Tôi mua căn này 3,5 tỷ, giờ khoảng 4 tỷ.” Nhưng quyết định giữ hay bán cần nhìn thêm Holding Cost: Lãi vay
Chi phí vốn; Phí quản lý; Bảo trì; Thuế/phí; Chi phí sửa chữa; Chi phí căn nhà bỏ trống; Chênh lệch giữa tiền thuê và chi phí sở hữu; Chi phí cơ hội của vốn.
Giả sử một căn hộ đang khiến chủ nhà âm dòng tiền: 15 triệu/tháng. Nếu chờ thêm:
- 90 ngày → khoảng 45 triệu
- 180 ngày → khoảng 90 triệu
- 365 ngày → khoảng 180 triệu.
Đột nhiên một câu hỏi rất đáng suy nghĩ xuất hiện: Giữ giá thêm 200 triệu nhưng mất 180 triệu để chờ một năm có thực sự tốt hơn giảm giá sớm 100 triệu?
Không phải lúc nào câu trả lời cũng là bán. Nhưng chủ nhà cần nhìn thấy phép tính.
Đây là lý do Stress Test 30–90–180–365 ngày rất phù hợp với bất động sản
iBuyer xây một Homeowner Financial Stress Test cực kỳ đơn giản.
Không dự báo giá nhà. Không nói khách hàng phải bán. iBuyer Chỉ đặt hoàn cảnh hiện tại vào bốn khoảng thời gian:
| Thời gian | Câu hỏi |
|---|---|
| 30 ngày | Nếu thu nhập giảm ngay, tháng tới có đủ tiền trả các nghĩa vụ? |
| 90 ngày | Quỹ dự phòng còn bao nhiêu? |
| 180 ngày | Có phải vay thêm/bán tài sản khác/rút đầu tư? |
| 365 ngày | Gia đình có thể tiếp tục giữ cấu trúc tài chính hiện tại không? |
Điểm quan trọng nhất: Stress Test không dự đoán tương lai. Nó hỏi: Nếu một kịch bản xảy ra, cấu trúc tài chính hiện tại chịu được đến đâu?
Từ đó iBuyer có thể phát hiện “Homeowner Gap”
Ví dụ:
- Cash Flow Gap - Chi phí hàng tháng > thu nhập ổn định.
- Emergency Fund Gap - Quỹ dự phòng không đủ số tháng cần thiết.
- Debt Service Gap - Khả năng trả nợ suy giảm.
- Liquidity Gap - Có tài sản nhưng khó chuyển thành tiền đúng thời điểm cần.
- Income Gap - Mất hoặc giảm một nguồn thu nhập chính.
- Holding Cost Gap - Chi phí chờ bán lớn hơn mức chủ nhà dự tính.
- Price Expectation Gap - Giá chủ nhà kỳ vọng khác đáng kể với mức thị trường sẵn sàng giao dịch.
Đến đây iBuyer không còn chỉ biết: “Có một căn 2PN cần bán.” iBuyer hiểu: “Có một chủ nhà sở hữu căn 2PN, dư nợ X, financial runway khoảng Y tháng, đang gặp Cash Flow Gap và cân nhắc bán trong vòng 90–180 ngày.”
✨Ibuyer phát hiện Stress không có nghĩa là khuyên bán nhà
Homeowner Discovery từ Ibuyer cho phép nhiều nhánh giải pháp:
- KEEP – tiếp tục giữ nếu cấu trúc tài chính vẫn chịu được.
- RENT – khai thác cho thuê để bù một phần dòng tiền.
- RESTRUCTURE – tìm hiểu khả năng tái cấu trúc nghĩa vụ tài chính với tổ chức tín dụng.
- REDUCE COST – giảm holding cost.
- SELL – bán khi đó là phương án phù hợp với mục tiêu của chủ nhà.
- SWITCH – bán tài sản hiện tại và chuyển sang cấu trúc nhà ở/tài sản phù hợp hơn.
- WAIT – tiếp tục chờ nếu financial runway đủ dài.
Tức là: Discovery trước. Transaction sau.

Ví dụ: căn hộ 4 tỷ nhưng chỉ còn 4 tháng “chịu đựng” Giả sử: Giá thị trường tham khảo: 4 tỷ; Dư nợ: 1,7 tỷ; Khoản trả ngân hàng: 23 triệu/tháng; Chi phí gia đình: 27 triệu/tháng; Thu nhập trước đây: 60 triệu; Thu nhập hiện tại: 35 triệu; Tiền mặt dự phòng: 120 triệu.
Dòng tiền hiện tại: 35 – 23 – 27 = -15 triệu/tháng.
Nếu chỉ nhìn phần thiếu hụt 15 triệu, 120 triệu có vẻ đủ 8 tháng. Nhưng nếu thu nhập tiếp tục giảm hoặc phát sinh chi phí bất thường, runway sẽ ngắn hơn.
iBuyer có thể chạy:
- 30 ngày: chưa đáng lo.
- 90 ngày: dự phòng bắt đầu giảm đáng kể.
- 180 ngày: cần điều chỉnh cấu trúc tài chính.
- 365 ngày: khó duy trì nếu điều kiện không thay đổi.
Từ đó mới so sánh: Giữ + chờ; Cho thuê; Giảm chi phí; Tái cấu trúc; Bán trong 180 ngày; Bán nhanh trong 90 ngày. Đây là Decision Support.
“Bán nhanh hay chờ giá?” có thể trở thành một công cụ rất mạnh
Giả sử: Giá kỳ vọng: 4,1 tỷ; Giá có khả năng giao dịch nhanh: 3,95 tỷ. Chênh: 150 triệu.
Chủ nhà thường phản ứng: “Tôi không muốn mất 150 triệu.”
Nhưng giả sử chi phí giữ tài sản ròng là: 18 triệu/tháng. Nếu phải chờ 10 tháng: 18 × 10 = 180 triệu. Khi đó: Giữ giá chưa chắc đồng nghĩa giữ giá trị. Đây là điểm iBuyer có thể giúp chủ nhà tính: Price Reduction vs Cost of Waiting. Không phải Ibuyer thuyết phục khách giảm giá. Mà để khách nhìn thấy hai chi phí cùng lúc.
Demand Category thực sự của iBuyer - Homeowner Financial Stress và tiếng Việt: Áp lực tài chính của chủ nhà
Bên dưới có thể có 6 tình huống:
- Thu nhập giảm
- Lãi vay tăng
- Khoản vay lớn
- Quỹ dự phòng mỏng
- Nhà khó bán
- Chi phí giữ tài sản cao.
Người dùng có thể nhận ra mình trong một hoặc nhiều hoàn cảnh. Đó chính là Demand Discovery.
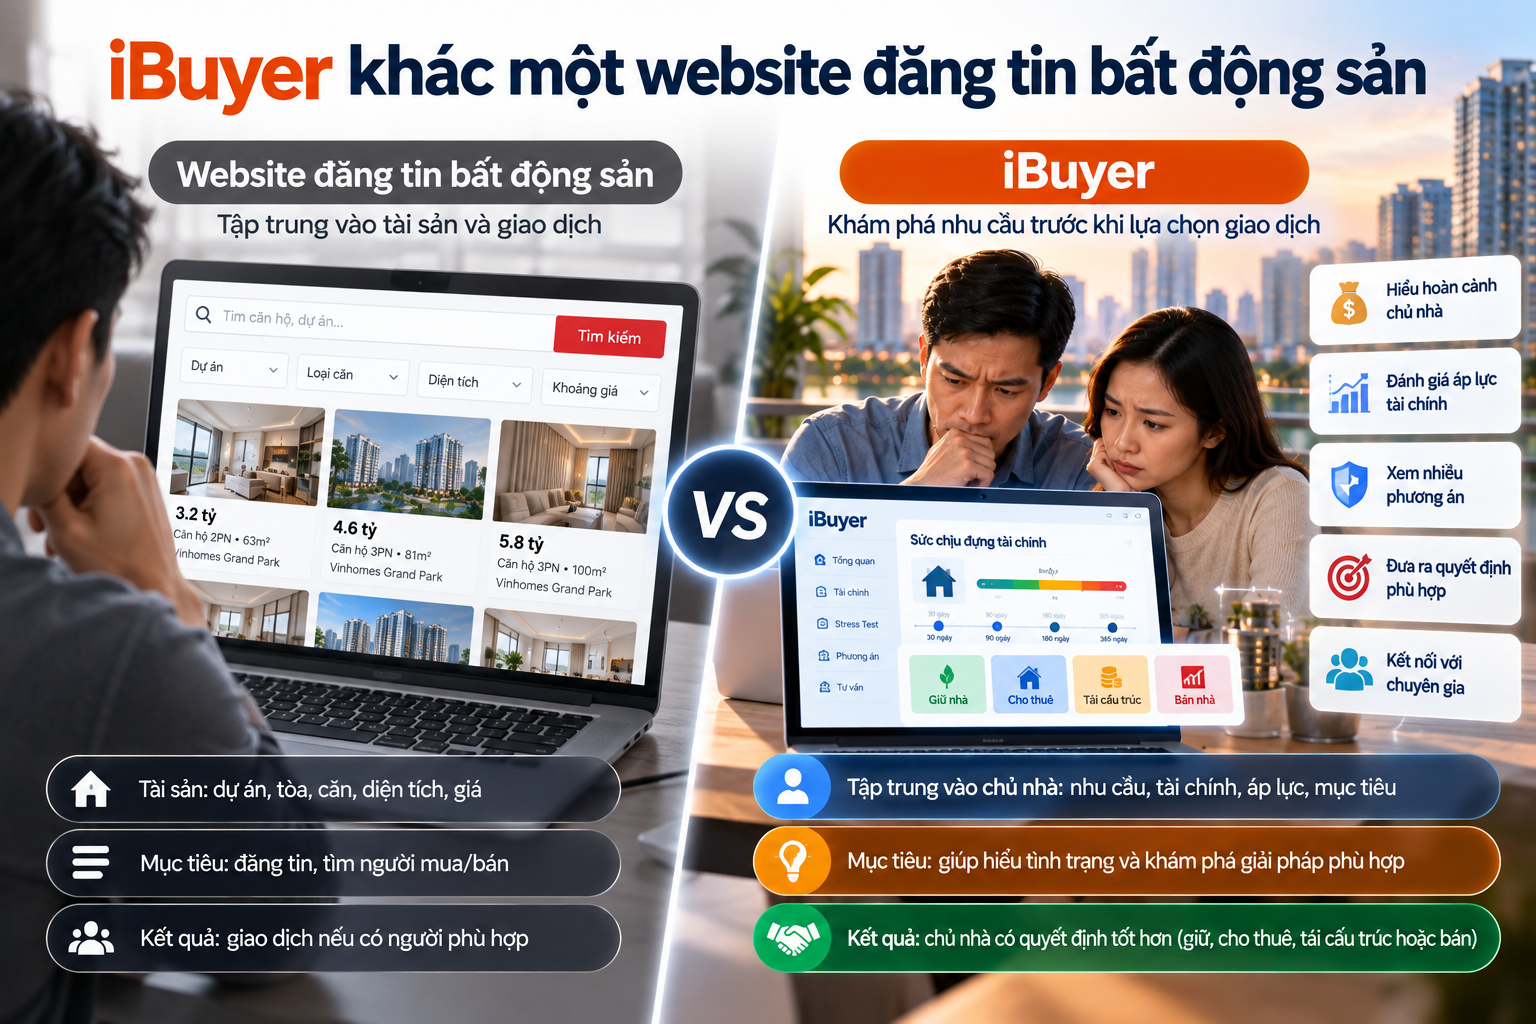
iBuyer khác một website đăng tin bất động sản
Website listing tổ chức dữ liệu theo: Dự án → Tòa → Căn → Diện tích → Giá → Người bán.
iBuyer có thể giữ toàn bộ cấu trúc đó nhưng thêm một lớp khác: Owner Context → Financial Stress → Property → Loan → Income → Runway → Holding Cost → Need → Options → Decision.
Từ: Property Discovery sang thêm: Owner Need Discovery.
Một “72-Hour Homeowner Protection” có thể là cửa vào rất tốt
Chưa chắc nên bán? Hãy kiểm tra sức chịu đựng tài chính của căn nhà trước.
Trong khoảng vài phút, chủ nhà nhập: Giá trị nhà ước tính; Dư nợ; Khoản trả hàng tháng; Thu nhập hiện tại; Chi phí gia đình; Tiền mặt dự phòng; Thu nhập cho thuê nếu có; Thời gian dự kiến muốn xử lý tài sản.
iBuyer trả: Financial Runway; Debt Pressure; Holding Cost; Liquidity Risk; 30–90–180–365 Stress Test
và ba vùng:
- XANH – Có thể tiếp tục quan sát
- VÀNG – Nên chuẩn bị phương án
- ĐỎ – Cần xem xét giải pháp sớm
Đây là chỉ báo hỗ trợ quyết định, không phải kết luận tài chính hay khuyến nghị bắt buộc bán. Sau đó mới có: Xem các phương án → Giữ / Cho thuê / Tái cấu trúc / Bán / Đổi nhà → Trao đổi cùng iBuyer Advisor.
Một căn nhà 4 tỷ đồng không có nghĩa chủ nhà có 4 tỷ đồng để sử dụng. Khi thu nhập giảm, lãi vay tăng hoặc thị trường cần nhiều thời gian hơn để tìm người mua, khoảng cách giữa “giá trị tài sản” và “khả năng duy trì dòng tiền” có thể trở thành áp lực thực sự.
Vì vậy, trước câu hỏi “Nên bán giá bao nhiêu?”, iBuyer muốn giúp chủ nhà trả lời một câu hỏi quan trọng hơn: Nếu căn nhà chưa bán được trong 30, 90, 180 hay 365 ngày, tài chính gia đình có chịu được không?
Hiểu sức chịu đựng trước. Xác định khoảng trống sau. So sánh các phương án. Rồi mới quyết định giữ, cho thuê, tái cấu trúc hay bán.
iBuyer – Khám phá nhu cầu trước khi lựa chọn giao dịch.


